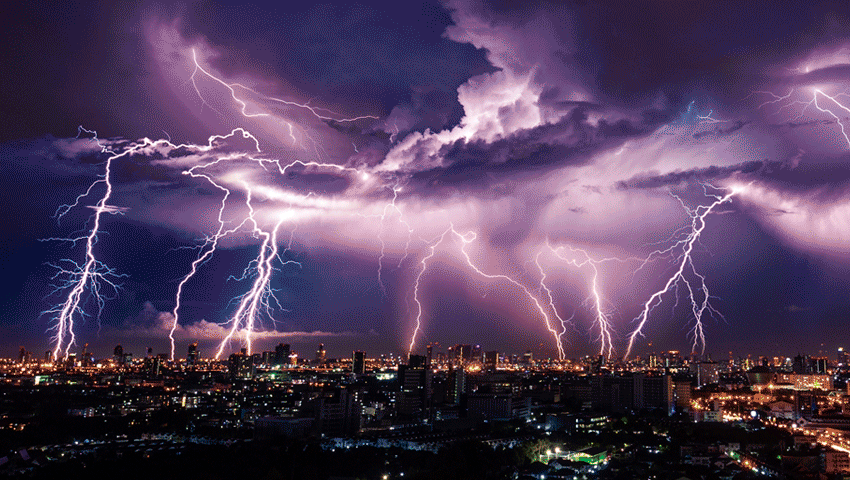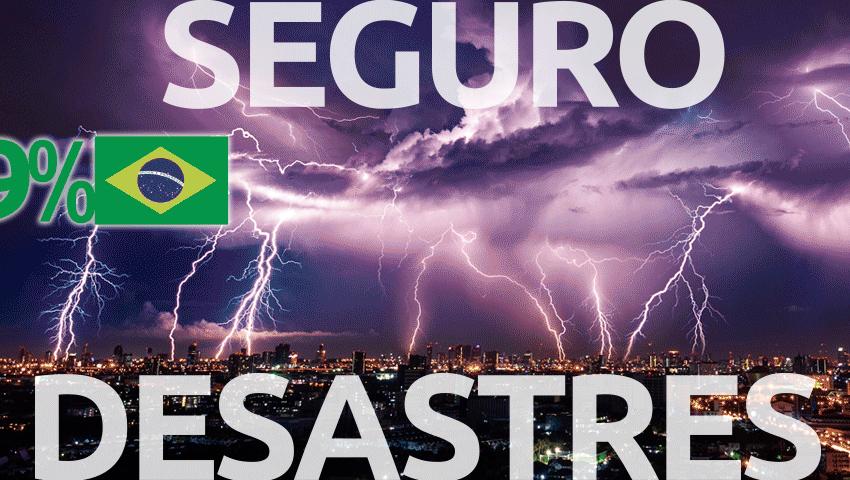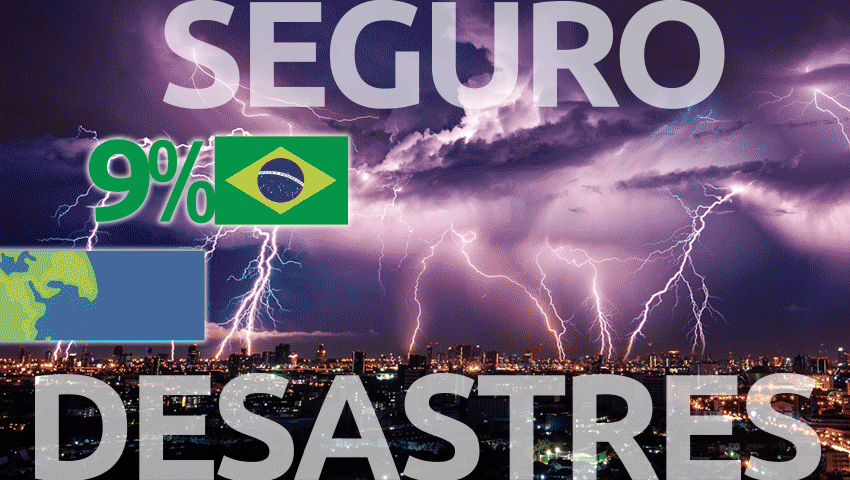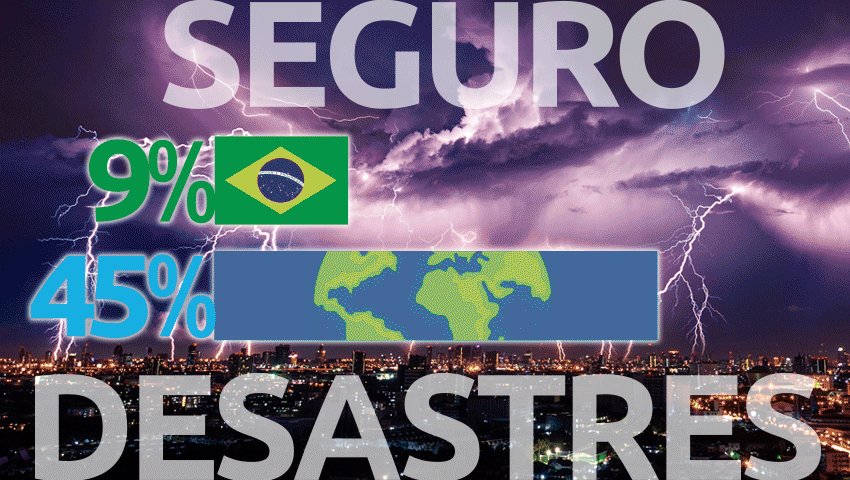
Cerca de 9% das perdas econômicas provocadas por desastres climáticos no Brasil são cobertas pelo mercado de seguros, enquanto a média mundial é de aproximadamente 45%. O dado consta do Relatório Final do Grupo de Trabalho Seguro Catástrofe, divulgado pela Superintendência de Seguros Privados (Susep) em 28 de setembro. O documento analisa formas de ampliar a proteção financeira e securitária contra desastres no país e reúne propostas para reduzir a dependência de recursos públicos depois que uma catástrofe acontece.
A diferença também aparece entre as regiões brasileiras. No Rio Grande do Sul, por exemplo, a chamada lacuna de proteção, que representa a parcela dos prejuízos que não conta com cobertura de seguros, chegou a cerca de 93%. Nas regiões Norte e Nordeste, segundo o relatório da Susep, a cobertura para esse tipo de risco é praticamente residual. Na prática, isso significa que o poder público acaba arcando com grande parte dos custos de resposta emergencial e reconstrução depois dos desastres.
O relatório da Susep aponta que o Brasil ainda depende historicamente de mecanismos de financiamento público acionados depois dos eventos. Entre os problemas identificados estão limitações dos instrumentos existentes, falta de integração entre instituições e necessidade de melhorar as bases de dados, os modelos usados para calcular riscos e a capacidade técnica para lidar com catástrofes.
Para mudar esse cenário, o Grupo de Trabalho apresenta 30 proposições, distribuídas entre medidas de curto, médio e longo prazos. As sugestões passam pela criação de uma estrutura permanente de articulação entre órgãos públicos e pelo aperfeiçoamento de regras e instrumentos já existentes.
A proposta é construir uma estratégia que permita antecipar recursos, ampliar a oferta de seguros e melhorar a preparação para eventos extremos, em vez de concentrar os esforços apenas na reconstrução depois da tragédia. Ou seja, o documento também defende que o seguro tenha uma função preventiva, com seguradoras e resseguradoras participando da identificação e da redução dos riscos antes que o desastre aconteça.
O objetivo é mudar a lógica atual, predominantemente baseada na reação aos desastres, para um modelo de proteção financeira e securitária planejado com antecedência, com diferentes fontes de dinheiro: recursos públicos, linhas de crédito e mecanismos de transferência de riscos para seguradoras e para o mercado de capitais poderiam atuar de forma complementar.
O relatório considera que as medidas de curto prazo, em grande parte dependentes de coordenação entre instituições e de regulamentações, poderiam criar as condições para a implantação das iniciativas seguintes.
Entre as propostas de curto prazo está a criação de um Grupo Interinstitucional Permanente de Proteção Financeira e Securitária contra Catástrofes. A ideia é manter uma estrutura capaz de dar continuidade ao debate e acompanhar a implantação das medidas. O relatório também propõe regulamentar o Conselho Diretor do Fundo Especial para Calamidades Públicas (FUNCAP), para definir sua composição, responsabilidades e forma de funcionamento.
Outra frente destacada pela Susep é a criação de uma base nacional consolidada com informações sobre perdas provocadas por eventos catastróficos. Esses dados ajudariam seguradoras e órgãos públicos a calcular melhor os riscos, definir preços dos seguros e desenvolver produtos mais adequados. O relatório cita ainda a Pesquisa Especial sobre as Enchentes de 2024 no Rio Grande do Sul (PEERS), do Instituto Brasileiro de Geografia e Estatística (IBGE), como uma fonte que poderá contribuir para essa base.
O documento também propõe ampliar o chamado sandbox regulatório para produtos voltados a catástrofes. Na prática, trata-se de um ambiente controlado em que novas soluções podem ser testadas antes de serem oferecidas de forma mais ampla. Entre os exemplos estão os seguros paramétricos, que podem pagar uma indenização quando determinados parâmetros previamente definidos, como um volume de chuva ou uma velocidade de vento, são atingidos, e os microsseguros voltados para riscos catastróficos.
A antecipação de recursos é outro ponto do relatório da Susep. Uma das proposições é a contratação de uma linha de crédito contingente com organismos multilaterais, como o Banco Mundial ou o Banco Interamericano de Desenvolvimento (BID). O objetivo é deixar recursos previamente disponíveis para serem utilizados em situações extremas, sem pressionar imediatamente o orçamento público quando ocorrer um desastre.
O relatório também propõe fortalecer a capacidade dos municípios para atuar antes e durante os desastres, com estruturas de Proteção e Defesa Civil, orçamento próprio, planos de contingência e mapeamento de áreas de risco. Outra sugestão é criar incentivos para que Estados e municípios contratem seguros para proteger seus próprios patrimônios e administrar melhor os riscos climáticos.
A Susep também coloca em discussão a definição de um catálogo padronizado de riscos que possam ser segurados e de critérios de elegibilidade. A intenção é estabelecer referências mais claras para o mercado, reduzir conflitos na hora de pagar as indenizações e facilitar o desenvolvimento de novos produtos. O relatório relaciona essa proposta à nova legislação sobre contratos de seguros, estabelecida pela Lei nº 15.040/2024.
Outra proposta é a criação de uma Estratégia Nacional de Proteção Financeira e Securitária contra Catástrofes (ENPFSC), com metas, indicadores, cronograma e definição de responsabilidades. Segundo o relatório, a estratégia poderia ser instituída por decreto presidencial, com duração de cinco anos e revisão a cada dois anos, após consulta pública na parte relacionada aos seguros.
Entre as medidas de maior alcance estão ainda a avaliação de um possível Seguro Obrigatório de Catástrofe, destinado a diferentes situações e públicos, e a criação de um regime especial de reservas para riscos catastróficos. Nesse caso, a ideia é permitir que as seguradoras acumulem recursos para enfrentar eventos de grande proporção, dando maior estabilidade à oferta de seguros desse tipo.
O relatório da Susep propõe também ampliar as fontes de capital disponíveis para cobrir grandes riscos. Uma das alternativas seria desenvolver a Letra de Risco de Seguro (LRS), instrumento financeiro que poderia atrair investidores institucionais para financiar riscos relacionados a seguros. Outra proposta prevê o uso de contratos de eficiência e Parcerias Público-Privadas (PPPs) para facilitar a contratação de seguros e serviços de gestão de riscos por governos estaduais e municipais.
As proposições avançam ainda para setores específicos, com a criação de mecanismos coletivos de gestão de riscos, integração de diferentes seguros ao sistema financeiro da habitação e desenvolvimento de tecnologias para prevenção de catástrofes. O relatório cita soluções para monitoramento, previsão, alerta antecipado, resposta a emergências e reconstrução de áreas atingidas.
A agenda inclui também a participação de empresas estatais na estratégia nacional de proteção contra catástrofes e o fortalecimento da proteção das chamadas infraestruturas críticas, como estruturas essenciais para a continuidade de serviços fundamentais à sociedade. A proposta é integrar essas estruturas às políticas de prevenção e aos mecanismos de transferência financeira de riscos, incluindo seguros.
As proposições apresentadas no relatório têm caráter sugestivo e não são vinculantes. A própria Susep ressalta que a indicação de órgãos e entidades como possíveis participantes ou responsáveis pelas iniciativas não representa uma decisão ou manifestação formal desses órgãos sobre a conveniência ou oportunidade de sua participação.